همبانکی؛ نسخه تازه بانکداری برای کاهش هزینهها و خلق ارزش مشترک
به گزارش رصد اقتصادی، صنعت بانکداری در شرایطی با ضرورت تحول در ساختارهای عملیاتی و مدلهای کسبوکار مواجه است که ادامه فعالیت بر مبنای الگوهای سنتی، هزینههای قابلتوجهی به بانکها تحمیل میکند. در چنین شرایطی، توسعه همکاریهای راهبردی و عبور از نگاه سازمانمحور به سمت شبکههای مشترک خدمات مالی، میتواند به یکی از مسیرهای مهم تحول نظام بانکی تبدیل شود.
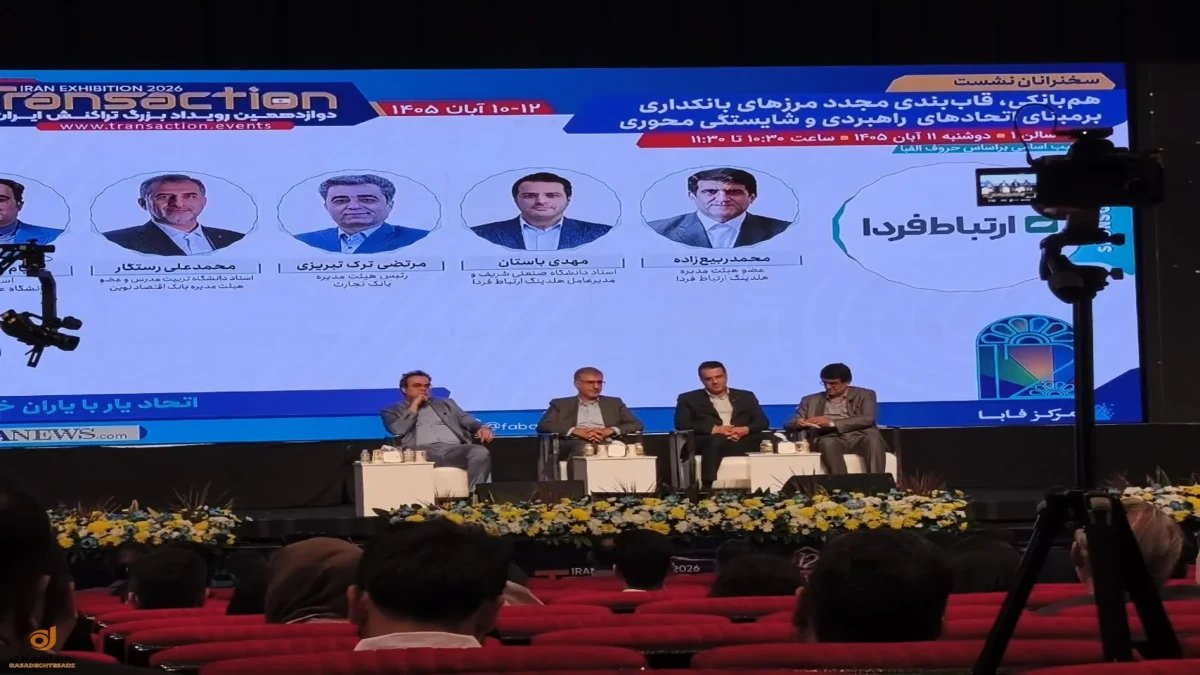
این موضوع در نشست تخصصی «همبانکی؛ قاببندی مجدد مرزهای بانکداری بر مبنای اتحادهای راهبردی و شایستگیمحوری» در دوازدهمین رویداد بزرگ تراکنش ایران، با حضور مدیران بانکی، استادان دانشگاه و فعالان صنعت مالی مورد بررسی قرار گرفت.
محور اصلی این نشست، ضرورت تغییر نگاه بانکها به مفهوم همکاری بود؛ تغییری که به جای تمرکز صرف بر خرید خدمات و برونسپاری فعالیتها، بر شناسایی توانمندیهای تخصصی، ایجاد اتحادهای راهبردی و بهرهگیری مشترک از ظرفیتهای موجود تأکید دارد.
عبور از بانکداری جزیرهای؛ ضرورت بازنگری در ساختارهای سنتی
محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا، با تأکید بر ضرورت شکلگیری گفتمانی تازه در صنعت بانکداری، معتقد است توسعه مفهوم همبانکی تنها با تغییر ابزارها و فناوریها محقق نمیشود و نیازمند بازنگری در ساختارهای سازمانی، نهادها و الگوهای ذهنی حاکم بر نظام بانکی است.
به اعتقاد وی، پیوند میان دانش دانشگاهی و تجربه اجرایی مدیران بانکی میتواند زمینه تبیین ابعاد نظری و عملی این الگو را فراهم کند؛ مسیری که برای تحقق آن، استمرار گفتوگوها و بررسی نمونههای اجرایی در داخل و خارج از کشور اهمیت دارد.
از رابطه کارفرما و پیمانکار تا شراکت در خلق ارزش
مهدی باستان، استاد دانشگاه صنعتی شریف و مدیرعامل هلدینگ ارتباط فردا، در تشریح ابعاد اجرایی همبانکی، بر تفاوت اساسی این رویکرد با برونسپاری سنتی تأکید کرد.
به گفته وی، در مدل متعارف بانکداری، تصمیمگیری درباره تأمین داخلی خدمات یا خرید آنها از شرکتهای بیرونی، عمدتاً بر مبنای هزینه، کیفیت، ریسک و میزان وابستگی به تأمینکننده انجام میشود؛ اما در الگوی همبانکی، موضوع فراتر از انتخاب میان تولید داخلی و خرید خدمت است.
در این رویکرد، بانکها باید ابتدا شایستگیها و قابلیتهای اصلی خود را شناسایی کنند و سپس با انتخاب مجموعههایی که توانمندیهای مکمل دارند، زمینه ایجاد ارزش افزوده بیشتر را فراهم آورند.
باستان تأکید کرد که اتحاد راهبردی با خرید خدمت تفاوت دارد؛ چراکه در همکاری راهبردی، طرفین علاوه بر برخورداری از قابلیتهای مکمل، باید اهداف و منافع همسو داشته باشند و برای تصمیمگیری، تعامل و مدیریت همکاری، سازوکار مشترکی تعریف کنند.
این نگاه نشان میدهد که آینده همکاریهای بانکی صرفاً در کاهش هزینه قراردادها خلاصه نمیشود، بلکه میزان ارزشی که از ترکیب توانمندیهای چند مجموعه ایجاد میشود، اهمیت بیشتری خواهد داشت.
اشتراک زیرساختها؛ فرصتی برای کاهش هزینههای نظام بانکی
محمدعلی رستگار، استاد دانشگاه تربیت مدرس و عضو هیئتمدیره بانک اقتصادنوین، نیز با اشاره به ضرورت بازتعریف مرز میان رقابت و همکاری در صنعت بانکداری، استفاده مشترک از زیرساختها را یکی از ظرفیتهای مهم توسعه همبانکی دانست.
وی با اشاره به هزینههای نگهداری شبکه گسترده شعب بانکی مطرح کرد که در برخی شهرهای کوچک، تعدد شعب بانکها در محدودههای جغرافیایی نزدیک، این پرسش را ایجاد میکند که آیا امکان ارائه خدمات بانکهای مختلف از طریق زیرساختها و شعب مشترک وجود ندارد؟
به گفته رستگار، در برخی تجربههای بینالمللی، بانکها با استفاده از شعب مشترک و زیرساختهای خدماترسانی مشترک، به دنبال کاهش هزینههای عملیاتی و حفظ دسترسی مشتریان به خدمات بانکی بودهاند.
وی همچنین به نمونههایی از همکاری مشترک در شبکه پرداخت کشور، از جمله شتاب، شاپرک و زیرساختهای خودپرداز اشاره کرد و توسعه این همکاریها به سایر بخشهای بانکداری را دارای ظرفیت قابلتوجه دانست.
رستگار در عین حال تأکید کرد که تحقق این رویکرد به اصلاح برخی موانع مقرراتی، بازنگری در تصمیمگیریهای مدیریتی و توجه بیشتر به تناسب ریسک و بازده سرمایهگذاریهای بانکی نیاز دارد.
بانکداری آینده در مسیر شکلگیری اکوسیستمهای شبکهای
پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، نیز با اشاره به تغییرات ساختاری اقتصاد و تحولات فناوری، بر ضرورت عبور بانکها از الگوی سازمانمحور و حرکت به سمت اکوسیستمهای شبکهای تأکید کرد.
وی معتقد است نگرش سنتی مبنی بر اینکه بانک باید مالک تمامی منابع، زیرساختها و خدمات مورد نیاز خود باشد، بهتدریج جای خود را به الگوهای مشارکتی میدهد؛ الگوهایی که در آنها بانکها برای پاسخگویی به نیازهای جدید مشتریان، به همکاری با شرکتهای فناور و سایر بازیگران اقتصادی نیاز دارند.
حنفیزاده با اشاره به ظرفیت شرکتهای نوپا و فعالان فناوری مالی اظهار کرد که این مجموعهها با وجود برخورداری از دانش تخصصی، فناوریهای نوین و شناخت نیازهای بازار، برای ارائه بسیاری از خدمات مالی به زیرساختها و ظرفیتهای بانکی وابستهاند.
از سوی دیگر، بانکها نیز نمیتوانند در تمامی حوزههای فناوری و کسبوکار از تخصص کافی برخوردار باشند. بنابراین، ترکیب زیرساختهای بانکی با چابکی و نوآوری شرکتهای تخصصی میتواند زمینه ارائه خدمات جدید و ارزشآفرین را فراهم کند.
وی همچنین بر اهمیت طراحی سازوکار عادلانه برای تقسیم منافع تأکید کرد و یادآور شد که تداوم همکاریهای بلندمدت، مستلزم تعیین سهم هر یک از بازیگران از ارزش ایجادشده متناسب با میزان مشارکت و توانمندی آنهاست.
همبانکی؛ فرصتی برای بازتعریف آینده صنعت مالی
مجموع دیدگاههای مطرحشده در این نشست نشان میدهد که همبانکی را نمیتوان صرفاً یک روش جدید برای برونسپاری خدمات یا کاهش هزینههای بانکی دانست. این مفهوم بیش از هر چیز به بازتعریف رابطه میان بانکها، شرکتهای فناوری مالی و سایر بازیگران اکوسیستم اقتصادی اشاره دارد.
در شرایطی که هزینههای عملیاتی، پیچیدگیهای فناوری و تغییر انتظارات مشتریان، مدلهای سنتی بانکداری را با چالش مواجه کرده است، حرکت به سمت اشتراک زیرساختها، تقسیم مسئولیتها و استفاده از شایستگیهای مکمل میتواند مسیر تازهای برای افزایش بهرهوری ایجاد کند.
با این حال، موفقیت این الگو به عواملی همچون اصلاح موانع مقرراتی، اعتماد متقابل، همسویی منافع، حکمرانی مناسب و شفافیت در تقسیم ارزش وابسته است.
به نظر میرسد آینده بانکداری بیش از آنکه در رقابت بر سر مالکیت تمام زیرساختها و خدمات تعریف شود، در توانایی بازیگران برای همکاری هوشمندانه و ساختن ارزش مشترک رقم خواهد خورد؛ مسیری که مفهوم «همبانکی» تلاش دارد چارچوب تازهای برای تحقق آن ارائه دهد.
0 دیدگاه